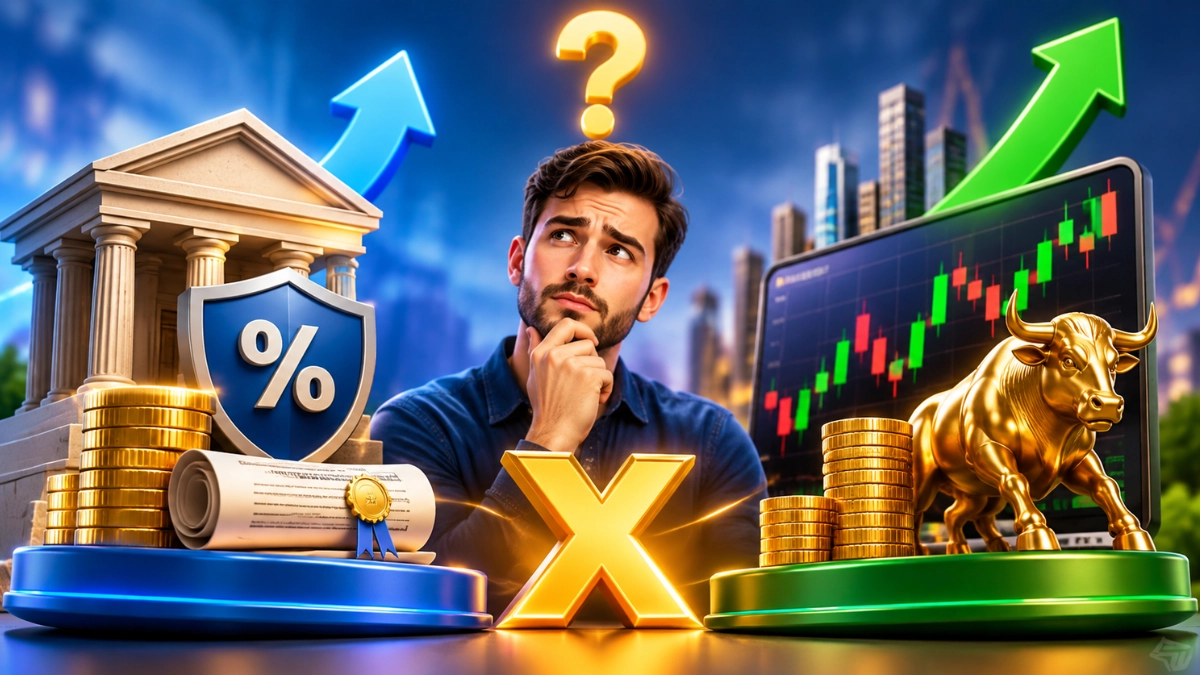
A diferença entre renda fixa e renda variável está na forma como a rentabilidade dos investimentos é determinada. Na renda fixa, as regras de remuneração são conhecidas no momento da aplicação. Já na renda variável, os resultados dependem das oscilações do mercado e não podem ser previstos.
Cada modalidade apresenta características, riscos e objetivos diferentes. Por isso, entender como funcionam é fundamental para escolher investimentos mais alinhados às suas necessidades financeiras.
Imagine que você começou a pesquisar sobre investimentos e encontrou duas opções bastante conhecidas: renda fixa e renda variável. De um lado, aparecem aplicações como Tesouro Direto, CDB, LCI e LCA. Do outro, surgem ações, fundos imobiliários e ETFs.
É comum ficar em dúvida sobre qual caminho seguir, principalmente quando você ainda está aprendendo a investir.
A comparação entre renda fixa x renda variável é uma das primeiras etapas para compreender o mercado financeiro. Afinal, escolher um investimento não significa simplesmente procurar aquele que oferece a maior possibilidade de retorno. Também é necessário considerar os riscos, o prazo e a finalidade do dinheiro.
Outro ponto importante é que renda fixa não significa ausência de riscos, assim como renda variável não representa necessariamente prejuízo.
Neste guia, você vai conhecer as principais diferenças entre essas modalidades, entender suas vantagens e desvantagens e descobrir quais critérios considerar antes de investir.
O que é renda fixa?
A renda fixa é uma modalidade de investimento em que as condições de remuneração são estabelecidas no momento da aplicação. Isso significa que você conhece previamente a regra utilizada para calcular o rendimento, embora o resultado possa depender de indicadores econômicos.
Um exemplo é o CDB que oferece 100% do CDI. Nesse caso, a remuneração acompanha o comportamento desse indicador durante o período da aplicação.
Existem três formas principais de rentabilidade na renda fixa:
1. Renda fixa prefixada
Nos investimentos prefixados, a taxa de juros é definida no momento da contratação.
Imagine uma aplicação que oferece 12% ao ano. Mantendo o título até o vencimento, o investidor receberá a remuneração contratada, conforme as condições do produto.
A principal vantagem é conhecer antecipadamente a taxa de retorno. Entretanto, uma eventual venda antes do vencimento pode resultar em perdas devido à marcação a mercado.
2. Renda fixa pós-fixada
Na modalidade pós-fixada, o rendimento acompanha um indicador econômico, como o CDI ou a taxa Selic.
Um exemplo conhecido é o CDB que paga 100% do CDI. Se o indicador subir, a remuneração tende a aumentar. Se cair, o rendimento também será menor.
3. Renda fixa híbrida
A renda fixa híbrida combina uma taxa prefixada com um indicador econômico.
Um exemplo é o Tesouro IPCA+, que oferece uma taxa de juros contratada mais a variação da inflação medida pelo IPCA.
Essa característica pode ajudar a preservar o poder de compra do dinheiro em objetivos de longo prazo, desde que o investimento seja mantido conforme as condições previstas.
A página oficial do Tesouro Direto apresenta informações sobre os títulos públicos disponíveis.
Principais investimentos de renda fixa
| Investimento | Como funciona |
|---|---|
| Tesouro Selic | Acompanha a taxa Selic. |
| Tesouro Prefixado | Possui taxa definida na compra. |
| Tesouro IPCA+ | Combina inflação e juros. |
| CDB | Título emitido por bancos. |
| LCI | Título ligado ao crédito imobiliário. |
| LCA | Título ligado ao agronegócio. |
| Debêntures | Títulos de dívida emitidos por empresas. |
Cada produto possui condições próprias de prazo, liquidez, tributação e risco. Por isso, não basta observar apenas a rentabilidade anunciada.
O que é renda variável?
A renda variável é uma modalidade de investimento em que não existe uma remuneração previamente determinada.
O resultado depende do comportamento dos ativos no mercado financeiro. Os preços podem subir ou cair conforme diferentes fatores, como:
- Resultados financeiros das empresas.
- Taxas de juros e inflação.
- Cenário econômico brasileiro e internacional.
- Oferta e demanda pelos ativos.
- Expectativas dos investidores.
Imagine que alguém compre ações de uma empresa por R$ 20 cada. Depois de determinado período, elas podem valer R$ 25 ou R$ 15. No primeiro caso, ocorre valorização. No segundo, desvalorização.
Por isso, investir em renda variável exige compreender as oscilações do mercado e aceitar a possibilidade de perdas.
Principais investimentos de renda variável
1. Ações
As ações representam pequenas parcelas do capital de uma empresa. Ao comprar uma ação, o investidor passa a ter participação societária naquela companhia.
O retorno pode ocorrer pela valorização dos papéis e pela distribuição de proventos, quando houver. Entretanto, não existe garantia de valorização ou recebimento de dividendos.
2. Fundos imobiliários (FIIs)
Os fundos imobiliários permitem investir indiretamente em empreendimentos e ativos relacionados ao mercado imobiliário.
Existem fundos que possuem imóveis físicos, como galpões logísticos e shopping centers, além daqueles que investem em títulos e outros fundos.
As cotas são negociadas na bolsa e podem sofrer oscilações de preço. Os rendimentos distribuídos também podem variar.
3. ETFs
Os ETFs, conhecidos como fundos de índice, procuram acompanhar o desempenho de determinado índice de mercado.
Essa estrutura permite obter exposição a uma carteira de ativos por meio da negociação de cotas do fundo.
4. BDRs
Os Brazilian Depositary Receipts são certificados negociados no Brasil que representam valores mobiliários emitidos no exterior.
Eles permitem obter exposição a empresas estrangeiras por meio do mercado brasileiro. Seus preços podem ser influenciados pelo desempenho do ativo de referência e pela variação cambial.
Veja você pode gostar de ler sobre: Renda Fixa: Guia Completo para Investir do Zero
Renda fixa x renda variável: quais são as principais diferenças?
A principal diferença entre renda fixa x renda variável está na previsibilidade da remuneração. Entretanto, existem outros critérios importantes para comparar.
| Característica | Renda fixa | Renda variável |
|---|---|---|
| Rentabilidade | Regra conhecida na aplicação | Não predeterminada |
| Previsibilidade | Geralmente maior | Menor |
| Oscilação de preços | Pode existir | Geralmente mais frequente |
| Risco | Depende do produto | Depende do ativo |
| Liquidez | Varia conforme o investimento | Depende do ativo e do mercado |
| Possibilidade de perdas | Sim | Sim |
| Exemplos | CDB, LCI e Tesouro Direto | Ações, FIIs e ETFs |
Um cuidado importante: não confunda previsibilidade de remuneração com garantia absoluta de recebimento.
Um CDB, por exemplo, possui risco de crédito do banco emissor. Já títulos públicos podem apresentar oscilações de preço quando negociados antes do vencimento.
Qual apresenta maior risco?
Em termos gerais, a renda variável apresenta maior exposição às oscilações do mercado. Isso acontece porque os preços dependem das expectativas dos investidores e dos resultados das empresas ou dos fundos.
Entretanto, seria incorreto afirmar que toda renda fixa é segura ou que todos os investimentos de renda variável possuem o mesmo nível de risco.
Um título de crédito privado pode apresentar risco de inadimplência. Da mesma forma, diferentes ações possuem características e riscos bastante distintos.
Resumindo: a renda variável costuma apresentar maior volatilidade, enquanto a renda fixa geralmente oferece maior previsibilidade de remuneração. Nenhuma das duas modalidades está completamente livre de riscos.
Vantagens e desvantagens da renda fixa e da renda variável
Conhecer os pontos positivos e negativos de cada modalidade ajuda a evitar decisões baseadas apenas em promessas de rentabilidade.
Vantagens da renda fixa
- Previsibilidade: as regras de remuneração são conhecidas no momento da aplicação.
- Diversidade de prazos: existem alternativas para diferentes objetivos financeiros.
- Opções de liquidez: determinados produtos permitem resgate diário.
- Planejamento: pode ajudar na organização de recursos destinados a objetivos específicos.
- Proteção contra inflação: títulos indexados ao IPCA podem oferecer rendimento real positivo quando mantidos nas condições contratadas.
Desvantagens da renda fixa
- Alguns investimentos possuem prazo de carência.
- O resgate antecipado pode provocar perdas.
- A rentabilidade pode diminuir em períodos de queda dos juros, dependendo do indexador.
- Existe risco de crédito em produtos emitidos por instituições privadas.
- Impostos e taxas podem reduzir o rendimento líquido.
Vantagens da renda variável
- Possibilidade de valorização: determinados ativos podem apresentar crescimento expressivo.
- Participação em empresas: ações permitem investir em companhias de diferentes setores.
- Recebimento de proventos: algumas empresas e fundos distribuem valores aos investidores.
- Diversificação: existem ativos de diferentes segmentos e mercados.
- Exposição internacional: determinados produtos permitem acessar investimentos relacionados a outros países.
Desvantagens da renda variável
- Os preços podem apresentar quedas expressivas.
- Não existe garantia de rentabilidade positiva.
- Empresas podem enfrentar dificuldades financeiras.
- Os rendimentos distribuídos podem diminuir ou deixar de ocorrer.
- Decisões impulsivas podem prejudicar os resultados.
Um erro comum é comprar um ativo apenas porque ele apresentou valorização recentemente. O desempenho passado não garante resultados futuros.
Renda fixa ou renda variável: qual é melhor para iniciantes?
Essa é uma das dúvidas mais comuns de quem está começando a estudar o mercado financeiro.
A resposta depende dos objetivos financeiros, do prazo disponível e da capacidade de compreender e lidar com os riscos.
Não existe uma modalidade automaticamente melhor para todas as pessoas.
Quando a renda fixa pode fazer mais sentido?
A renda fixa pode ser considerada quando previsibilidade e planejamento são prioridades.
Por exemplo:
- Quando existe um objetivo financeiro com prazo definido.
- Quando o dinheiro poderá ser necessário em um período relativamente curto.
- Quando a pessoa está começando a aprender sobre investimentos.
- Quando é necessário manter recursos disponíveis para imprevistos.
Um exemplo é o Tesouro Selic, frequentemente utilizado em estratégias de reserva de emergência por apresentar menor oscilação de preço em comparação com títulos prefixados e indexados à inflação.
Mesmo assim, é importante verificar as condições de resgate, os custos e as regras do investimento.
Quando a renda variável pode fazer mais sentido?
A renda variável pode ser estudada por quem possui objetivos de médio ou longo prazo e compreende que os preços dos ativos podem oscilar.
Essa modalidade pode ser considerada por quem deseja participar do crescimento de empresas, conhecer o funcionamento da bolsa ou diversificar seus investimentos.
Entretanto, um horizonte longo não elimina o risco de perdas. Mesmo empresas consolidadas podem enfrentar dificuldades e sofrer desvalorizações.
É possível investir em renda fixa e renda variável ao mesmo tempo?
Sim. Essa estratégia é conhecida como diversificação de investimentos.
A ideia consiste em distribuir os recursos entre diferentes modalidades e ativos, evitando que todo o patrimônio dependa do desempenho de uma única aplicação.
Imagine uma carteira hipotética composta por títulos de renda fixa, CDBs, fundos imobiliários, ações e ETFs.
Cada investimento possui características próprias e pode reagir de maneira diferente às mudanças econômicas.
Por exemplo, quando os juros sobem, determinados títulos de renda fixa podem se tornar mais atrativos. Ao mesmo tempo, empresas e fundos negociados na bolsa podem sofrer pressão sobre seus preços.
Como funciona a diversificação na prática?
Imagine que uma pessoa tenha recursos destinados a três objetivos:
- Curto prazo: dinheiro necessário para despesas e imprevistos.
- Médio prazo: recursos destinados a um projeto futuro.
- Longo prazo: valores reservados para objetivos distantes.
Cada objetivo exige uma análise diferente de liquidez, prazo e risco.
A reserva de emergência, por exemplo, costuma priorizar disponibilidade e estabilidade. Já os recursos destinados a objetivos distantes podem permitir estudar alternativas com maior exposição às oscilações do mercado.
O importante é entender que diversificar não significa simplesmente comprar muitos ativos. Uma carteira precisa considerar as características e os riscos de cada investimento.
Como escolher entre renda fixa x renda variável?
Antes de decidir onde investir, alguns critérios merecem atenção.
1. Defina seu objetivo financeiro
Identifique a finalidade do dinheiro. Você pretende formar uma reserva, economizar para um projeto ou construir patrimônio para o futuro?
Cada objetivo exige uma análise diferente.
2. Considere o prazo do investimento
O prazo influencia diretamente a escolha dos produtos. Alguns investimentos de renda fixa possuem vencimentos longos e podem apresentar perdas em caso de venda antecipada.
Na renda variável, um prazo maior oferece mais tempo para lidar com oscilações, mas não garante recuperação de eventuais perdas.
3. Entenda a liquidez
Liquidez representa a facilidade e a velocidade com que um investimento pode ser convertido em dinheiro.
Um CDB com liquidez diária possui características diferentes de outro que permite resgate apenas no vencimento.
Na renda variável, a venda depende da existência de compradores e das condições de negociação. Conseguir vender rapidamente não significa que será possível receber o preço desejado.
4. Avalie os riscos
Na renda fixa, observe a capacidade de pagamento do emissor, o vencimento, a possibilidade de resgate antecipado e a influência da inflação.
Na renda variável, considere a situação financeira das empresas, as perspectivas do setor, a liquidez e a possibilidade de desvalorização.
5. Observe custos e impostos
A rentabilidade anunciada nem sempre corresponde ao valor que ficará com o investidor.
Dependendo do produto, podem existir Imposto de Renda, taxas de administração, custódia e outros custos.
Por isso, compare a rentabilidade líquida e verifique as regras tributárias antes de investir.
6. Conheça seu perfil de investidor
O perfil de investidor está relacionado à capacidade de assumir riscos, aos objetivos financeiros e à experiência com investimentos.
| Perfil | Características gerais |
|---|---|
| Conservador | Prioriza previsibilidade e menor exposição a riscos. |
| Moderado | Aceita determinados riscos em busca de diversificação. |
| Arrojado | Tolera oscilações maiores e busca exposição a ativos de maior risco. |
Essas classificações servem como referências, não como regras absolutas. O mais importante é compreender os produtos antes de assumir riscos.
Erros comuns ao comparar renda fixa e renda variável
Quem começa a estudar investimentos pode cometer alguns erros por falta de conhecimento.
Acreditar que renda fixa não apresenta riscos: um CDB pode apresentar risco de crédito, enquanto títulos prefixados podem sofrer oscilações de preço antes do vencimento.
Pensar que renda variável significa enriquecimento rápido: a possibilidade de valorização não representa uma promessa de retorno. Ações e fundos imobiliários também podem passar por períodos de desvalorização.
Escolher investimentos somente pela rentabilidade: uma taxa elevada pode estar associada a riscos maiores, prazos longos ou condições desfavoráveis de liquidez.
Ignorar a inflação: o rendimento nominal representa o aumento do valor investido. Já o rendimento real considera a perda do poder de compra causada pela inflação.
Imagine um investimento que apresentou rendimento de 8% em determinado período, enquanto a inflação foi de 5%. Nesse exemplo, o ganho real aproximado é de 2,86%, antes de impostos e custos.
Não compreender a marcação a mercado: o preço de determinados títulos de renda fixa pode mudar diariamente. Quando as taxas de juros sobem, o preço de mercado de títulos prefixados já emitidos tende a cair. Quando as taxas diminuem, o movimento tende a ser contrário.
Por isso, um investimento com taxa contratada pode apresentar desvalorização temporária quando observado pelo preço de venda antecipada.
Conclusão: renda fixa x renda variável, qual escolher?
Entender a diferença entre renda fixa x renda variável é um passo importante para desenvolver conhecimentos sobre investimentos e tomar decisões financeiras mais conscientes.
A renda fixa oferece maior previsibilidade sobre as regras de remuneração e pode atender a diferentes objetivos financeiros. Já a renda variável permite participar do mercado de ações, fundos imobiliários e outros ativos, mas envolve oscilações e resultados incertos.
Não é necessário enxergar essas modalidades como concorrentes. Elas possuem características diferentes e podem ser estudadas em conjunto dentro de uma estratégia de diversificação.
Antes de escolher qualquer investimento, considere seus objetivos, o prazo disponível, a liquidez e os riscos envolvidos.
Continue acompanhando o Vire Investidor para aprender mais sobre renda fixa, renda variável, bolsa de valores e educação financeira.
Aviso importante
As informações apresentadas possuem caráter exclusivamente educativo e não constituem recomendação de investimento. Antes de tomar decisões financeiras, avalie cuidadosamente os riscos e, se necessário, procure orientação de um profissional devidamente habilitado.
Lucas Andrade é um pesquisador independente e criador de conteúdo no universo dos investimentos, apaixonado por educação financeira, análise de mercado e construção de patrimônio no longo prazo. Dedica-se a traduzir conceitos financeiros complexos em conteúdos claros e práticos para investidores iniciantes e intermediários.
1 thought on “Renda Fixa x Renda Variável: Entenda as Diferenças e Qual Escolher”