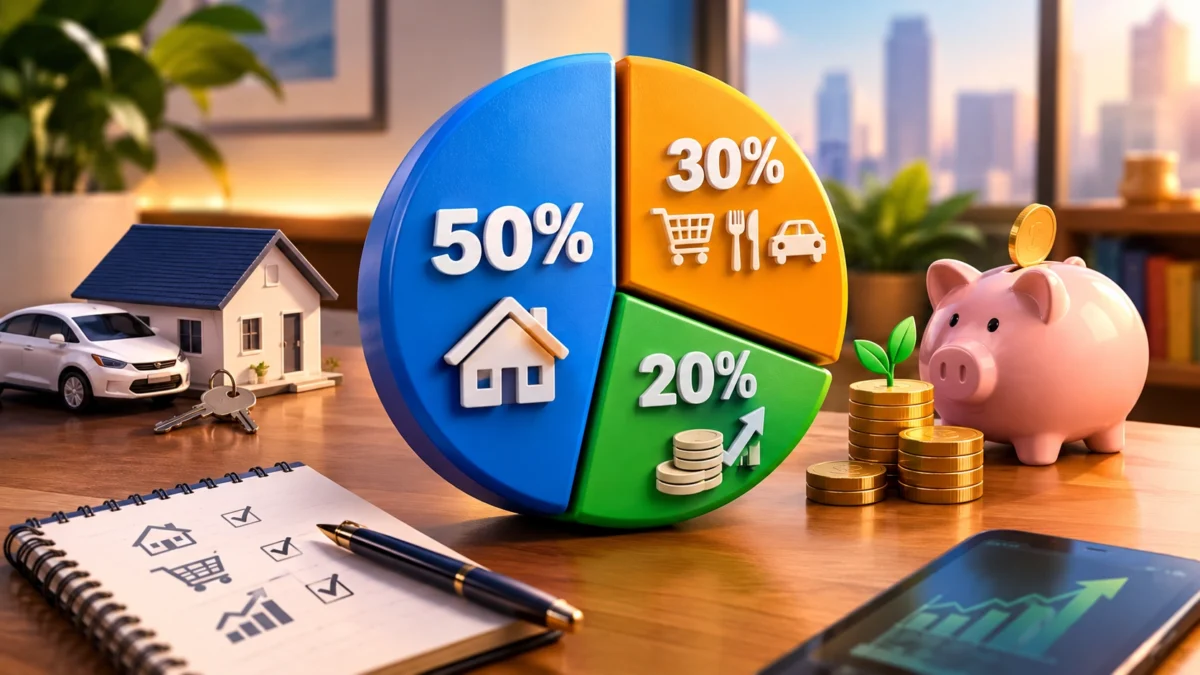
O método 50 30 20 divide sua renda líquida mensal em três partes: 50% para necessidades básicas, 30% para desejos e estilo de vida, e 20% para poupança, investimentos e quitação de dívidas. A regra serve como ponto de partida simples para organizar o orçamento, sem planilhas complicadas.
Receber o salário e ver o dinheiro sumir antes do dia 20 é uma experiência comum. O problema raramente é falta de disciplina. Na maioria dos casos, falta uma regra clara sobre para onde cada real deve ir.
O cenário brasileiro mostra o tamanho do desafio. Segundo a Pesquisa de Endividamento e Inadimplência do Consumidor da CNC, divulgada em agosto de 2026, 82% das famílias brasileiras tinham dívidas em julho, o maior patamar da série histórica iniciada em 2015.
É nesse contexto que o método 50-30-20 ganha valor. Ele não promete enriquecer ninguém, e sim dar estrutura. Com três categorias e três percentuais, você enxerga rapidamente se o orçamento está equilibrado ou se alguma parte está consumindo mais do que deveria.
Mais adiante você vai ver como calcular cada fatia, um exemplo com números reais, os ajustes necessários para rendas menores e os erros que fazem muita gente abandonar o método na segunda semana.
O que é o método 50-30-20 e de onde ele vem
O método 50-30-20 é uma regra de orçamento pessoal que distribui a renda líquida em três grandes blocos. Ficou popular a partir do livro All Your Worth, publicado em 2005 pela então professora de Harvard Elizabeth Warren e por sua filha, Amelia Warren Tyagi.
A ideia central é substituir o controle detalhado de cada gasto por um teto percentual por categoria. Em vez de anotar centavos, você só precisa saber se cada bloco está dentro do limite.
Renda líquida é o valor que efetivamente cai na sua conta depois dos descontos de INSS, imposto de renda e demais deduções em folha. É sobre ela que o método incide, nunca sobre o salário bruto.
Os três blocos funcionam assim:
- 50% – Necessidades: gastos que você não consegue cortar sem prejuízo real à vida ou ao trabalho.
- 30% – Desejos: gastos que melhoram sua qualidade de vida, mas poderiam ser adiados ou eliminados.
- 20% – Futuro: reserva de emergência, investimentos e pagamento acelerado de dívidas.
Há uma lógica por trás desses números. Metade da renda cobre a sobrevivência, quase um terço preserva a qualidade de vida e um quinto constrói patrimônio. Sem essa última fatia, qualquer imprevisto vira dívida.
Como calcular o método 50 30 20 passo a passo
Aplicar o método 50 30 20 leva cerca de meia hora na primeira vez. Depois disso, a revisão mensal fica bem mais rápida.
- Descubra sua renda líquida mensal. Some todas as entradas fixas que chegam à conta. Se a renda varia, use a média dos últimos seis meses.
- Calcule os três limites. Multiplique a renda por 0,50, 0,30 e 0,20.
- Liste seus gastos dos últimos 30 a 60 dias. Extratos bancários e a fatura do cartão são suficientes.
- Classifique cada gasto em necessidade, desejo ou futuro.
- Compare o total de cada bloco com o limite e identifique onde há excesso.
- Ajuste um bloco por vez, começando pelos desejos, que costumam ser o ponto mais flexível.
O passo 4 costuma gerar dúvidas, e é normal. Na prática, é aqui que o método ensina mais, porque obriga você a decidir o que realmente é indispensável.
Exemplo prático: renda líquida de R$ 4.000
Considere uma pessoa que recebe R$ 4.000 líquidos por mês. O exemplo é hipotético, mas os valores são realistas para uma família de classe média no Brasil.
| Categoria | Percentual | Valor mensal | Exemplos de gastos |
|---|---|---|---|
| Necessidades | 50% | R$ 2.000 | Aluguel, mercado, contas de luz e água, transporte, plano de saúde |
| Desejos | 30% | R$ 1.200 | Restaurantes, streaming, viagens, compras não essenciais |
| Futuro | 20% | R$ 800 | Reserva de emergência, Tesouro Selic, quitação de dívidas |
Se essa pessoa gasta R$ 2.600 só com moradia, alimentação e transporte, o bloco de necessidades já estoura em R$ 600. O método não condena o resultado. Ele aponta onde está a pressão: talvez o aluguel seja alto demais para a renda, ou haja contratos que podem ser renegociados.
Dica prática: automatize os 20%. Programe uma transferência para a conta de investimentos no mesmo dia em que o salário cai. O que não passa pela conta corrente dificilmente é gasto.
Veja você pode gostar de ler sobre: Educação Financeira: Guia Completo para Organizar sua Vida Financeira
O que entra em cada categoria
A classificação é onde a maioria das pessoas tropeça. Vale detalhar cada bloco.
Necessidades (50%)
São gastos sem os quais você não mantém moradia, saúde, alimentação ou capacidade de trabalhar. Entram aqui aluguel ou parcela do financiamento, condomínio, energia, água, internet básica, supermercado, transporte até o trabalho, plano de saúde e as parcelas mínimas de dívidas já contratadas.
Um cuidado importante: o mercado é necessidade, mas o delivery de sexta à noite não é. Alimentação fora de casa por conveniência pertence aos desejos.
Desejos (30%)
Tudo o que torna a vida mais agradável sem ser indispensável: restaurantes, assinaturas de streaming, academia premium, viagens, roupas além do básico, hobbies e presentes. Essa fatia merece atenção especial porque pequenas assinaturas somadas costumam passar despercebidas.
Um truque simples é revisar as cobranças recorrentes da fatura do cartão a cada três meses. Cancelar o que você não usa libera dinheiro sem sacrifício real.
Poupança, investimentos e dívidas (20%)
Este bloco merece mais detalhe porque é onde o nicho de investimentos entra de verdade. A ordem de prioridade mais defendida por educadores financeiros é esta:
- Quitar dívidas com juros altos, como rotativo do cartão e cheque especial.
- Formar a reserva de emergência.
- Só então direcionar o excedente para investimentos de médio e longo prazo.
Reserva de emergência é um valor guardado em aplicação de baixo risco e liquidez imediata, destinado a cobrir imprevistos como perda de emprego ou despesas médicas. A recomendação mais comum é acumular o equivalente a 3 a 6 meses de gastos essenciais.
Para a reserva, o Tesouro Selic é uma das opções mais usadas no Brasil, por acompanhar a taxa básica de juros e permitir resgate em curto prazo. A taxa Selic definida pelo Banco Central ficou na casa dos 14% ao ano em boa parte de 2026, patamar elevado que torna a renda fixa particularmente atrativa para quem está começando.
Esse é um dado de contexto, não uma promessa de rendimento. A Selic muda a cada reunião do Copom, e o retorno de qualquer aplicação depende de prazo, taxas e tributação.
Por que priorizar dívidas antes de investir
Uma dúvida frequente: se a Selic está alta e a renda fixa rende bem, vale investir antes de quitar dívidas? Na maioria dos casos, não.
O cartão de crédito é o grande vilão do endividamento. Segundo a CNC, 85% das famílias endividadas têm dívida no cartão, e os juros do rotativo superam, com folga, qualquer rendimento de investimento seguro. Pagar uma dívida de cartão equivale a obter um retorno garantido igual à taxa de juros que você deixa de pagar.
Por isso, quem tem dívidas caras deve usar todo o bloco dos 20% para eliminá-las primeiro. Ao mesmo tempo, vale manter uma pequena reserva inicial, algo como um salário, para não voltar ao cartão no primeiro imprevisto.
Quando o método 50 30 20 não funciona (e como adaptar)
O método tem limites, e reconhecê-los faz parte de usá-lo bem. O principal: a regra foi pensada para realidades em que 50% da renda cobre as necessidades.
Para muitos brasileiros, isso é inviável. Entre as famílias com renda de até três salários mínimos, 84,9% estavam endividadas em julho de 2026, segundo a CNC. Nessas faixas, aluguel e alimentação podem consumir 70% ou mais do orçamento.
Nesse caso, adapte as proporções sem abandonar a lógica:
| Cenário | Necessidades | Desejos | Futuro |
|---|---|---|---|
| Padrão | 50% | 30% | 20% |
| Renda apertada | 65% | 15% | 20% |
| Dívidas altas | 60% | 10% | 30% |
| Renda alta e custos baixos | 40% | 30% | 30% |
O princípio permanece: três blocos, limites explícitos e pelo menos uma parte da renda destinada ao futuro. Mesmo 5% guardados regularmente criam o hábito, e o percentual cresce conforme a renda sobe ou as dívidas caem.
Outra limitação é a renda variável. Autônomos e freelancers podem aplicar o método 50 30 20 sobre a renda mínima esperada do mês, tratando qualquer valor excedente como reforço direto para o bloco do futuro.
Erros comuns ao aplicar o método 50-30-20
Alguns deslizes se repetem e fazem o orçamento ruir rápido.
Usar a renda bruta. O cálculo sobre o salário antes dos descontos infla todos os limites e produz um orçamento que não cabe na conta.
Classificar desejo como necessidade. Plano de TV por assinatura, carro por aplicativo todo dia e supermercado premium costumam ser disfarçados de necessidades. Pergunte sempre: eu sobreviveria sem isso por três meses?
Ignorar gastos anuais. IPTU, IPVA, matrícula escolar e seguros não aparecem todo mês, mas pesam. Divida o valor anual por 12 e reserve a parcela mensal dentro do bloco de necessidades.
Esquecer o 13º salário e as férias. Esses valores extras não precisam entrar no orçamento mensal. Uma boa prática é direcioná-los ao bloco do futuro, para quitar dívidas ou reforçar a reserva.
Revisar uma vez e abandonar. O método funciona como acompanhamento contínuo. Reserve 20 minutos por mês para conferir os totais de cada categoria.
Como manter o hábito no longo prazo
Um orçamento só funciona se for sustentável. Algumas práticas ajudam a manter a regra viva depois do entusiasmo inicial:
- Use contas separadas ou subcontas para cada bloco, se o seu banco permitir.
- Defina uma data fixa mensal para a revisão.
- Comemore marcos concretos, como completar o primeiro mês de reserva de emergência.
- Ajuste os percentuais a cada mudança relevante de renda ou de estilo de vida.
Para aprofundar a parte de investimentos, o portal Gov.br Investidor, mantido pela CVM, reúne material educativo gratuito sobre produtos financeiros, riscos e como verificar se uma instituição é autorizada.
Conclusão
O método 50-30-20 funciona porque troca complexidade por clareza. Em vez de controlar cada centavo, você controla três blocos: o que mantém a vida funcionando, o que a deixa agradável e o que protege seu futuro.
Ele não resolve sozinho um orçamento apertado, e por isso os percentuais podem ser adaptados à sua realidade. O essencial é manter a lógica: limites claros, prioridade para as dívidas caras e uma parcela fixa destinada a construir segurança financeira.
Comece pelo cálculo da sua renda líquida e pela classificação dos gastos do último mês. Se quiser compartilhar como ficou sua divisão ou tirar dúvidas sobre algum caso, deixe um comentário. Explore também os outros conteúdos de Educação Financeira do blog para dar os próximos passos.
Aviso Importante
As informações aqui apresentadas são de caráter educativo e não constituem recomendação de investimento. Consulte um profissional financeiro certificado antes de tomar decisões financeiras.
Lucas Andrade é um pesquisador independente e criador de conteúdo no universo dos investimentos, apaixonado por educação financeira, análise de mercado e construção de patrimônio no longo prazo. Dedica-se a traduzir conceitos financeiros complexos em conteúdos claros e práticos para investidores iniciantes e intermediários.
1 thought on “Método 50-30-20: Como Aplicar nas Suas Finanças Pessoais”