Investir em renda variável significa aplicar dinheiro em ativos cujo retorno não é previamente definido, como ações, fundos imobiliários e ETFs, com preços que oscilam de acordo com o mercado. Para começar, você precisa abrir conta em uma corretora, definir seu perfil de investidor e escolher os ativos alinhados aos seus objetivos e ao seu horizonte de tempo. O potencial de ganho é maior do que na renda fixa, mas isso vem acompanhado de risco real de perda, especialmente no curto prazo.
Eu escrevo este guia depois de anos acompanhando o mercado de perto, testando estratégias diferentes e, principalmente, errando bastante no início. Se você está começando agora, meu objetivo aqui é te poupar de alguns tropeços que eu mesmo dei.
O que é renda variável e por que ela é diferente da renda fixa
Renda variável é o nome dado a qualquer investimento cujo retorno futuro não é conhecido no momento da aplicação. Isso muda tudo na forma como você precisa pensar sobre o próprio dinheiro.
Na renda fixa, você empresta dinheiro para alguém (governo, banco, empresa) e sabe, com boa margem de previsibilidade, quanto vai receber de volta. Na renda variável, você compra uma fatia de algo, geralmente uma empresa, e o valor dessa fatia sobe ou desce conforme o mercado reage a notícias, resultados financeiros e expectativas futuras.
Segundo dados da B3, a bolsa brasileira encerrou 2025 com um número recorde de investidores pessoa física cadastrados, o que mostra um movimento crescente de brasileiros migrando parte do patrimônio da poupança e da renda fixa tradicional para ativos de maior risco e potencial de retorno.
Como funciona a variação de preços dos ativos
O preço de uma ação, por exemplo, reflete a expectativa coletiva do mercado sobre o valor futuro daquela empresa. Se os investidores acreditam que a empresa vai lucrar mais no futuro, a demanda pelo papel aumenta e o preço sobe.
O contrário também acontece. Um resultado trimestral ruim, uma crise no setor ou até uma mudança no cenário político podem derrubar o preço de um ativo em poucas horas, mesmo sem nenhuma mudança real na operação da empresa.
Essa oscilação constante é chamada de volatilidade. Ela é normal, faz parte do jogo e não deveria ser encarada como sinal de que algo está errado com o seu investimento.
Renda variável x renda fixa, principais diferenças na prática
A diferença mais óbvia é a previsibilidade. Na renda fixa você sabe, ou tem uma boa estimativa, de quanto vai receber no vencimento. Na renda variável, essa certeza simplesmente não existe.
Outra diferença importante está na liquidez e no comportamento do preço no curto prazo. Um CDB de banco pode até ter liquidez diária, mas o valor investido dificilmente cai de um dia para o outro. Já uma ação pode perder cinco por cento do valor em uma única sessão de pregão.
Existe ainda uma diferença de mentalidade. Quem investe em renda fixa costuma pensar em prazo e taxa. Quem investe em renda variável precisa pensar em negócio, setor, ciclo econômico e, principalmente, em tempo de permanência no investimento.
Isso não quer dizer que uma opção é melhor que a outra. Na minha carteira pessoal, as duas convivem, cada uma cumprindo um papel diferente dentro do meu planejamento financeiro.
[Comentário fora do corpo do texto: aqui poderia entrar um link interno sobre “o que é renda fixa e como funciona”]
Por que considerar a renda variável na sua estratégia de investimentos
Muita gente evita a renda variável por medo de perder dinheiro. Esse medo faz sentido, mas ignorar completamente essa classe de ativos também tem um custo, que é o custo de oportunidade.
Deixar todo o patrimônio parado em aplicações de baixo risco pode parecer seguro no curto prazo, mas no longo prazo isso limita bastante o crescimento do patrimônio, principalmente quando comparamos com o histórico de outras classes de ativos.
Potencial de retorno no longo prazo
Historicamente, ativos de renda variável tendem a entregar retornos superiores aos da renda fixa em janelas de tempo mais longas, geralmente acima de cinco ou dez anos. Isso não é garantia de resultado futuro, é apenas um padrão observado ao longo de décadas em diversos mercados.
O Ibovespa, principal índice da bolsa brasileira, já passou por ciclos de valorização expressiva e também por quedas fortes, como a de 2020 durante o início da pandemia. Quem manteve os aportes e não vendeu no pânico, na maioria dos casos, recuperou o capital e ainda teve ganho real no período seguinte.
Eu tive minha própria experiência com isso em 2020. Continuei comprando ações de empresas que eu já conhecia bem, mesmo com o mercado em queda livre, porque minha análise indicava que os fundamentos daquelas empresas não tinham mudado. Não recomendo que ninguém copie decisões alheias sem entender o próprio contexto, mas essa escolha específica funcionou bem para mim no médio prazo.
Diversificação de patrimônio e proteção contra a inflação
Um ponto que pouca gente comenta é que a renda variável também funciona como proteção contra a inflação no longo prazo, principalmente através de empresas que conseguem repassar aumento de custos para o preço final de seus produtos e serviços.
De acordo com dados do Banco Central do Brasil, a inflação acumulada corrói o poder de compra de quem mantém recursos apenas em aplicações com rendimento muito baixo, mesmo quando esse rendimento é positivo em termos nominais.
Diversificar entre renda fixa e renda variável reduz a dependência de um único tipo de retorno. Se a renda fixa protege o patrimônio de curto prazo, a renda variável é o motor de crescimento de longo prazo.
Vou ser direto aqui com uma opinião pessoal que pode soar contraintuitiva. Na minha visão, começar a investir em renda variável cedo demais, sem reserva de emergência formada, é pior do que começar tarde com a base financeira organizada. Já vi gente perder dinheiro justamente porque precisou vender ações no pior momento possível, só para cobrir uma emergência que deveria ter sido coberta por uma reserva em renda fixa.
Esse tipo de decisão não deve ser tomada isoladamente. Cada pessoa tem uma realidade financeira diferente, e antes de qualquer alocação relevante em renda variável vale considerar a orientação de um profissional certificado, como um planejador financeiro CFP, que consiga olhar para o seu contexto completo.
Este conteúdo tem caráter informativo e não substitui uma análise individualizada da sua situação financeira.
Estratégias para iniciantes investirem em renda variável com mais segurança
Não existe fórmula que elimine o risco da renda variável, mas existem práticas que ajudam a reduzir o impacto das oscilações de curto prazo e a manter a consistência ao longo do tempo.
Aportes recorrentes e preço médio
Investir de forma recorrente, em vez de aplicar todo o capital de uma vez, ajuda a diluir o efeito das oscilações de preço. Essa prática é conhecida como formação de preço médio.
Ao comprar um pouco todo mês, você acaba adquirindo mais unidades quando o preço está baixo e menos quando está alto, o que tende a suavizar o custo médio de aquisição ao longo do tempo.
Essa estratégia funciona bem justamente porque remove a necessidade de acertar o melhor momento de entrada, algo que nem investidores profissionais conseguem fazer de forma consistente.
Diversificação de carteira
Diversificar significa distribuir o capital entre diferentes ativos, setores e, se possível, diferentes classes de investimento. O objetivo não é eliminar o risco, mas evitar que o desempenho ruim de um único ativo comprometa todo o patrimônio.
Uma carteira bem diversificada em renda variável costuma incluir empresas de setores diferentes, como bancos, consumo, energia e tecnologia, além de possivelmente combinar ações, FIIs e ETFs.
Eu costumo revisar minha própria diversificação a cada seis meses, não para sair trocando de ativos com frequência, mas para entender se algum setor ficou desproporcionalmente concentrado na carteira.
Definindo horizonte de tempo e objetivos claros
Antes de comprar qualquer ativo, vale perguntar para qual objetivo aquele dinheiro está destinado e em quanto tempo você pretende utilizá-lo. Renda variável tende a fazer mais sentido para objetivos de longo prazo, geralmente acima de cinco anos.
Dinheiro que você vai precisar usar em poucos meses não deveria estar exposto à volatilidade da renda variável, independentemente de quão atrativa pareça uma oportunidade específica.
[Comentário fora do corpo do texto: aqui poderia entrar um link interno sobre “como montar uma carteira de investimentos diversificada”]
Tributação da renda variável, o que você precisa saber
Entender a tributação evita surpresas na hora de declarar o imposto de renda e ajuda a calcular o retorno líquido real dos investimentos.
Imposto de renda sobre ações
Para operações comuns no mercado à vista, o ganho de capital com venda de ações é tributado em 15% sobre o lucro. Existe isenção para vendas mensais de até vinte mil reais em ações, somando todas as operações do mês, conforme regras estabelecidas pela Receita Federal.
Já para operações de day trade, a alíquota é diferente e não existe faixa de isenção, independentemente do valor negociado.
O investidor é responsável por apurar e recolher o imposto mensalmente através do DARF, quando há lucro tributável e a operação não se enquadra na isenção.
Imposto de renda sobre FIIs
Os rendimentos mensais distribuídos por fundos imobiliários costumam ser isentos de imposto de renda para pessoa física, desde que o fundo tenha no mínimo cinquenta cotistas, o investidor não tenha mais de dez por cento das cotas do fundo, e as cotas sejam negociadas exclusivamente em bolsa.
Já o ganho de capital obtido na venda das cotas, caso o preço de venda seja maior que o de compra, é tributado em 20%, sem faixa de isenção, diferente do que ocorre com ações.
Isenções e regras de declaração
Mesmo quando há isenção de imposto sobre o lucro, a operação ainda precisa ser declarada anualmente à Receita Federal, tanto na ficha de bens e direitos quanto, se aplicável, na apuração de ganhos de capital.
As regras tributárias podem mudar de um ano para o outro, então vale sempre confirmar a legislação vigente diretamente nas fontes oficiais antes de tomar decisões baseadas apenas em conteúdos de terceiros, incluindo este artigo.
Quanto dinheiro é preciso para começar a investir em renda variável
Uma dúvida recorrente entre iniciantes é o valor mínimo necessário para começar. A resposta, na prática, é bem mais acessível do que a maioria imagina.
Investindo com pouco capital
Hoje é possível comprar uma única ação ou uma fração dela, dependendo da corretora e do ativo, com valores que começam na casa de poucos reais. ETFs e FIIs também costumam ter cotas acessíveis, o que reduz bastante a barreira de entrada.
O valor inicial importa menos do que a consistência ao longo do tempo. Começar com pouco e manter aportes regulares tende a construir mais patrimônio no longo prazo do que esperar juntar uma quantia maior para só então começar.
Custos operacionais e taxas das corretoras
A maioria das corretoras brasileiras não cobra taxa de corretagem para operações comuns de ações, FIIs e ETFs no mercado à vista. Ainda assim, existem taxas de custódia em alguns casos, além de taxas específicas para produtos como fundos de investimento, que cobram taxa de administração.
Antes de escolher onde investir, vale ler com atenção o regulamento de cada produto e comparar os custos envolvidos, já que taxas aparentemente pequenas podem corroer parte relevante da rentabilidade ao longo de muitos anos.
Erros que iniciantes cometem na renda variável e como evitá-los
Alguns erros se repetem tanto entre novos investidores que vale destacar separadamente, mesmo que alguns pontos já tenham sido tocados em seções anteriores.
Investir sem reserva de emergência
Esse é, na minha opinião, o erro mais grave e mais evitável de todos. A reserva de emergência é o dinheiro guardado em aplicações de alta liquidez, capaz de cobrir de três a seis meses de despesas básicas, dependendo da estabilidade da sua fonte de renda.
Sem essa reserva, qualquer imprevisto financeiro pode forçar a venda de ativos de renda variável no pior momento possível, cristalizando prejuízos que poderiam ter sido evitados.
Eu só comecei a investir uma parcela maior do meu patrimônio em ações depois de ter seis meses de despesas guardados em renda fixa de alta liquidez. Isso me deu tranquilidade para não precisar vender ações durante quedas de mercado, mesmo em momentos de instabilidade financeira pessoal.
Seguir dicas sem entender o ativo
Comprar uma ação só porque alguém recomendou em uma rede social ou grupo de mensagens, sem entender minimamente o negócio por trás dela, é uma receita para decisões ruins.
Toda recomendação de terceiros deveria ser tratada como ponto de partida para sua própria pesquisa, nunca como decisão final. Isso vale inclusive para recomendações feitas por analistas certificados, que também estão sujeitos a erro.
Tentar acertar o timing do mercado
Tentar prever o momento exato de comprar no fundo e vender no topo é um objetivo que atrai muita gente, mas que raramente funciona de forma consistente ao longo do tempo, mesmo entre profissionais experientes.
Estudos de mercado costumam mostrar que estratégias de aportes regulares tendem a superar tentativas de timing perfeito na maioria dos cenários analisados em janelas longas de tempo. Prefiro pessoalmente manter uma rotina de aportes previsível a tentar adivinhar o próximo movimento do mercado.
[Comentário fora do corpo do texto: aqui poderia entrar um link interno sobre “como montar uma reserva de emergência antes de investir”]
Como acompanhar e ajustar sua carteira de renda variável ao longo do tempo
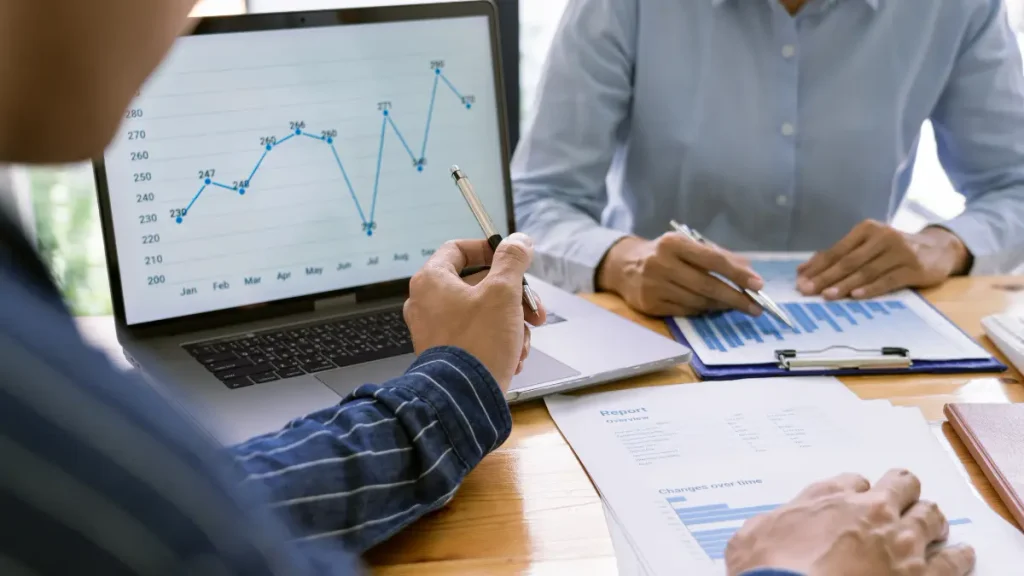
Montar a carteira é só o primeiro passo. Acompanhar e revisar as posições periodicamente é o que garante que a estratégia continue fazendo sentido conforme o tempo passa.
Revisão periódica da carteira
Revisar a carteira não significa ficar checando o preço dos ativos todos os dias. Isso costuma gerar mais ansiedade do que benefício real, principalmente para quem investe pensando no longo prazo.
Uma revisão trimestral ou semestral costuma ser suficiente para avaliar se os fundamentos das empresas investidas continuam sólidos e se a alocação entre os diferentes ativos ainda está de acordo com o planejado.
Rebalanceamento de posições
Com o tempo, alguns ativos da carteira valorizam mais que outros, o que altera a proporção original definida na estratégia. O rebalanceamento consiste em ajustar essas proporções, seja vendendo parte do que valorizou demais, seja direcionando novos aportes para os ativos que ficaram para trás.
Esse processo ajuda a manter o nível de risco da carteira dentro do que foi originalmente planejado, evitando concentração excessiva em um único ativo ou setor que teve boa performance recente.
Quando vale a pena buscar orientação profissional
Conforme o patrimônio cresce e a carteira se torna mais complexa, buscar orientação de um profissional certificado, como um CFP ou um analista CNPI, pode ajudar a organizar a estratégia de forma mais alinhada aos seus objetivos pessoais e ao seu momento de vida.
Isso é especialmente importante em decisões que envolvem planejamento sucessório, aposentadoria ou grandes mudanças no perfil de risco, situações em que o conhecimento generalista deste tipo de conteúdo não substitui uma análise individualizada da sua situação.
Este artigo tem caráter educativo e informativo. As opiniões pessoais compartilhadas aqui refletem minha experiência própria como investidor e não configuram recomendação de compra ou venda de qualquer ativo específico.
Investir em renda variável é, no fundo, um exercício de paciência mais do que de inteligência analítica. Quem consegue manter aportes regulares, diversificar de forma consciente e resistir ao impulso de reagir a cada oscilação de curto prazo, tende a colher os resultados mais consistentes ao longo dos anos.
O que separa quem constrói patrimônio real através da bolsa de quem desiste no meio do caminho não costuma ser o timing perfeito de entrada, nem a escolha do ativo mais badalado do momento. É a disciplina de continuar aportando mesmo quando o mercado está incerto, e a maturidade de entender que volatilidade faz parte do processo, não é motivo para pânico.
Se você está começando agora, o mais importante não é acertar a primeira escolha. É construir o hábito de estudar, investir com consistência e ajustar a rota conforme aprende na prática, exatamente como aconteceu comigo ao longo dos últimos anos.
Lucas Andrade é um pesquisador independente e criador de conteúdo no universo dos investimentos, apaixonado por educação financeira, análise de mercado e construção de patrimônio no longo prazo. Dedica-se a traduzir conceitos financeiros complexos em conteúdos claros e práticos para investidores iniciantes e intermediários.