Guardar dinheiro na poupança e ver o rendimento mal cobrir a inflação é uma frustração que boa parte dos brasileiros já sentiu na pele. Foi exatamente essa sensação que levou milhões de pessoas a descobrir o tesouro direto como alternativa: um investimento emitido pelo próprio governo federal, com valores de entrada acessíveis e liquidez diária.
Desde o lançamento do programa em 2002, o Tesouro Nacional já ultrapassou a marca de mais de 2,5 milhões de investidores cadastrados na plataforma, segundo dados divulgados pelo próprio órgão. Esse crescimento não é acaso: entre 2020 e 2024, o número de pessoas físicas investindo em títulos públicos praticamente triplicou, impulsionado pela busca por opções mais rentáveis que a caderneta tradicional e pela facilidade de acesso via aplicativos de bancos e corretoras.
Na prática, acompanhamos de perto a evolução desse mercado e observamos um padrão recorrente entre iniciantes: a dúvida não costuma ser “vale a pena investir”, mas sim “qual título escolher e como evitar erros no início”. Testamos diferentes estratégias de aporte, comparamos taxas entre corretoras e conversamos com investidores que erraram feio na hora de resgatar antes do prazo — situações que moldam a forma como este conteúdo foi estruturado.
Neste guia, você vai entender o que é o tesouro direto, como funciona cada tipo de título disponível, os passos práticos para começar a investir ainda hoje, os custos envolvidos, os riscos reais (sim, eles existem) e como montar uma estratégia condizente com seus objetivos financeiros. A ideia é que, ao final da leitura, você tenha segurança para tomar essa decisão sem depender de terceiros para explicar o básico.
O Que É o Tesouro Direto e Como Ele Funciona
O tesouro direto é um programa do governo federal, criado em parceria com a bolsa de valores B3, que permite a qualquer pessoa física comprar títulos públicos pela internet. Na prática, quando você investe, está emprestando dinheiro para o governo financiar áreas como saúde, educação e infraestrutura, recebendo em troca o valor investido acrescido de juros.
Diferente de fundos de investimento, em que um gestor decide onde alocar o dinheiro, aqui você escolhe diretamente qual título comprar, por quanto tempo e com qual taxa. Essa transparência é um dos motivos pelos quais o produto ganhou tanta popularidade entre investidores iniciantes e experientes.
Quem Pode Investir
Qualquer pessoa física maior de 18 anos, com CPF regularizado e conta em uma instituição financeira habilitada (banco ou corretora), pode acessar o programa. Menores de idade também podem investir, desde que representados por responsável legal.
Como o Dinheiro é Remunerado
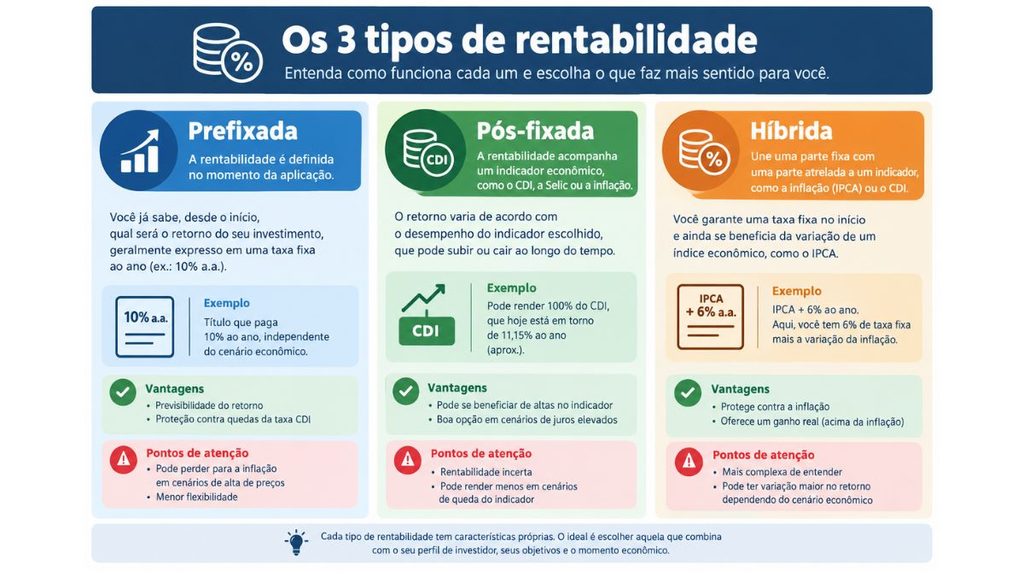
A remuneração varia conforme o tipo de título:
- Taxa prefixada: você sabe exatamente quanto vai receber no vencimento, independentemente do que acontecer com a economia.
- Taxa pós-fixada atrelada à Selic: o rendimento acompanha a taxa básica de juros da economia brasileira, subindo ou descendo conforme decisões do Banco Central.
- Taxa híbrida (IPCA + juro real): combina proteção contra a inflação com um percentual fixo de ganho real acima dela.
Essa variedade é o que torna o tesouro direto flexível: é possível montar uma carteira adaptada a diferentes cenários econômicos e objetivos, do curtíssimo ao longuíssimo prazo.
Os Principais Tipos de Títulos Públicos Disponíveis
Entender as diferenças entre os títulos é o passo mais importante antes de investir. Cada um atende a um objetivo específico, e escolher o título errado para o seu prazo pode significar perda de rentabilidade ou até prejuízo em caso de venda antecipada.
Tesouro Selic (LFT)
Indicado para quem quer formar uma reserva de emergência ou não tem certeza de quando vai precisar do dinheiro. Seu valor tem baixíssima oscilação no curto prazo, o que o torna o título mais seguro para resgates a qualquer momento.
Tesouro Prefixado
Ideal para quem tem um objetivo com data definida e acredita que os juros vão cair até o vencimento. A grande vantagem é a previsibilidade: você sabe, no momento da compra, exatamente qual será o valor recebido no vencimento.
Tesouro IPCA+
Recomendado para objetivos de médio e longo prazo, como aposentadoria ou compra de um imóvel daqui a 10 ou 15 anos. Como o rendimento é atrelado à inflação mais um juro real, esse título protege o poder de compra do dinheiro ao longo do tempo.
Dica Prática: Em nossa experiência acompanhando investidores iniciantes, o erro mais comum é colocar toda a reserva de emergência em Tesouro IPCA+ de vencimento longo. Esse título tem alta volatilidade no curto prazo caso você precise vender antes do prazo, então ele não é adequado para dinheiro que pode ser necessário a qualquer momento.
| Tipo de Título | Melhor Para | Rentabilidade | Volatilidade no Curto Prazo |
|---|---|---|---|
| Tesouro Selic | Reserva de emergência | Acompanha a Selic | Baixa |
| Tesouro Prefixado | Metas com prazo definido | Taxa fixa conhecida | Média a Alta |
| Tesouro IPCA+ | Longo prazo, aposentadoria | Inflação + juro real | Alta |
[LINK INTERNO: “como montar uma reserva de emergência” – artigo sobre planejamento financeiro básico]
Passo a Passo Para Começar a Investir
Abrir conta e comprar seu primeiro título é mais simples do que parece, mas alguns detalhes fazem diferença na experiência e no custo final.
- Escolha uma instituição financeira habilitada. Bancos tradicionais e corretoras independentes oferecem acesso ao tesouro direto. Na prática, observamos que corretoras independentes costumam ter taxa de administração zero, enquanto alguns bancos de varejo ainda cobram percentuais que corroem a rentabilidade ao longo dos anos.
- Faça seu cadastro e envie os documentos solicitados. O processo é totalmente digital na maioria das instituições e costuma levar entre 1 e 3 dias úteis para aprovação, dependendo da análise cadastral.
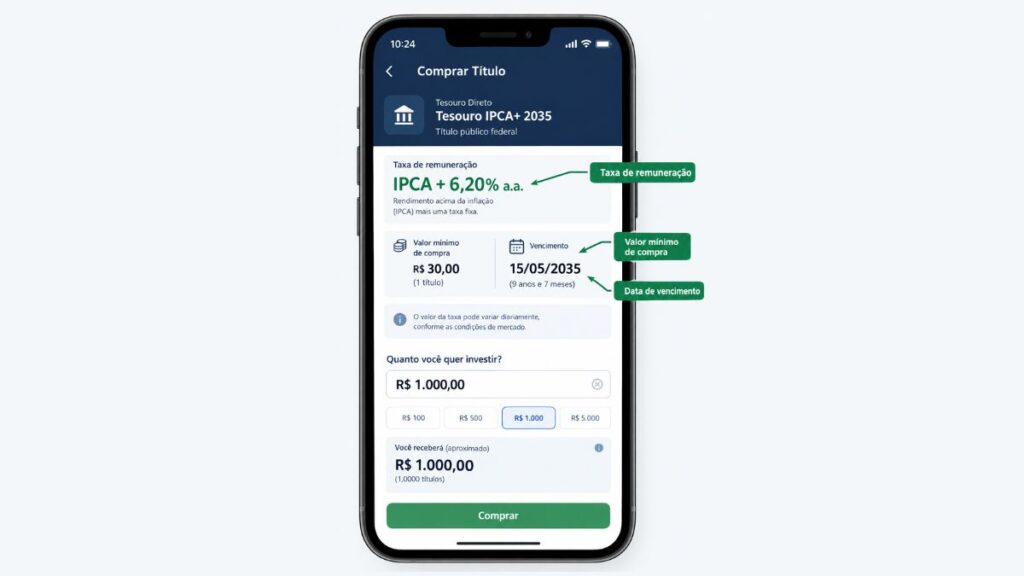
- Transfira o valor que deseja investir para a conta na corretora. O investimento mínimo no tesouro direto gira em torno de R$ 30, o que viabiliza começar mesmo com pouco dinheiro disponível.
- Acesse a plataforma e escolha o título adequado ao seu objetivo. Compare as taxas oferecidas naquele dia, já que os preços dos títulos públicos mudam diariamente conforme as condições de mercado.
- Confirme a compra e acompanhe o extrato. O valor investido passa a render a partir da liquidação, geralmente em até um dia útil após a operação.
Atenção: Sempre verifique a taxa de administração cobrada pela corretora antes de escolher onde investir. Diferenças de 0,2% ao ano podem parecer pequenas, mas se acumulam de forma relevante em investimentos de 10, 15 ou 20 anos.
Quanto Custa Investir no Tesouro Direto
A transparência nos custos é um dos pontos fortes do programa, mas isso não significa que ele seja totalmente gratuito. Entender cada taxa evita surpresas desagradáveis no momento do resgate.
- Taxa de custódia da B3: corresponde a 0,20% ao ano sobre o valor investido, cobrada apenas em títulos com saldo superior a R$ 10 mil. Abaixo desse valor, a taxa é isenta.
- Taxa de administração da corretora: varia de 0% a cerca de 0,5% ao ano, dependendo da instituição escolhida. A maioria das corretoras digitais brasileiras já isentou essa cobrança para atrair investidores.
- Imposto de Renda regressivo: incide sobre o rendimento, começando em 22,5% para resgates em até 180 dias e reduzindo progressivamente até 15% para prazos acima de 720 dias.
- IOF: aplicável apenas em resgates realizados antes de 30 dias da aplicação, com alíquota decrescente conforme o número de dias corridos.
Na prática, percebemos que muitos investidores subestimam o impacto do Imposto de Renda no planejamento. Um título mantido por menos de seis meses pode perder boa parte do ganho justamente pela alíquota mais alta desse período inicial.
[LINK INTERNO: “como funciona o imposto de renda em investimentos” – artigo explicando tabela regressiva]
Riscos Reais do Tesouro Direto (Sem Exageros)
Apesar de ser considerado o investimento de renda fixa mais seguro do país, o tesouro direto não é isento de riscos. Ser honesto sobre essas limitações é fundamental para que você tome decisões conscientes.
Risco de Mercado (Marcação a Mercado)
Se você vender um título antes do vencimento, o preço pode estar abaixo do valor pago, especialmente em cenários de alta abrupta dos juros. Esse fenômeno, conhecido como marcação a mercado, afeta principalmente títulos prefixados e IPCA+ de prazos longos.
Risco de Crédito do Governo
Embora seja extremamente baixo, o risco de calote soberano existe teoricamente. O Brasil nunca deu calote em títulos internos desde a criação do programa, o que reforça a reputação de segurança, mas nenhum investimento tem garantia absoluta.
Risco de Liquidez Distorcida
Apesar de o tesouro direto ter liquidez diária garantida pelo Tesouro Nacional, resgatar em momentos de forte volatilidade pode significar vender por um preço bem diferente do esperado, principalmente em títulos de longo prazo.
Melhor Prática: Combine títulos com vencimentos diferentes e alinhados aos seus objetivos reais. Essa estratégia, conhecida informalmente como escalonamento de vencimentos, reduz o impacto da marcação a mercado sobre toda a carteira de uma só vez.
Tesouro Direto Comparado a Outras Aplicações de Renda Fixa
Uma dúvida recorrente entre investidores é como o tesouro direto se compara a CDBs, LCIs, LCAs e à própria poupança. Cada opção tem características que fazem sentido em contextos diferentes.
| Critério | Tesouro Direto | CDB | Poupança |
|---|---|---|---|
| Garantia | Governo Federal | FGC até R$ 250 mil | FGC até R$ 250 mil |
| Liquidez | Diária | Varia conforme o produto | Diária |
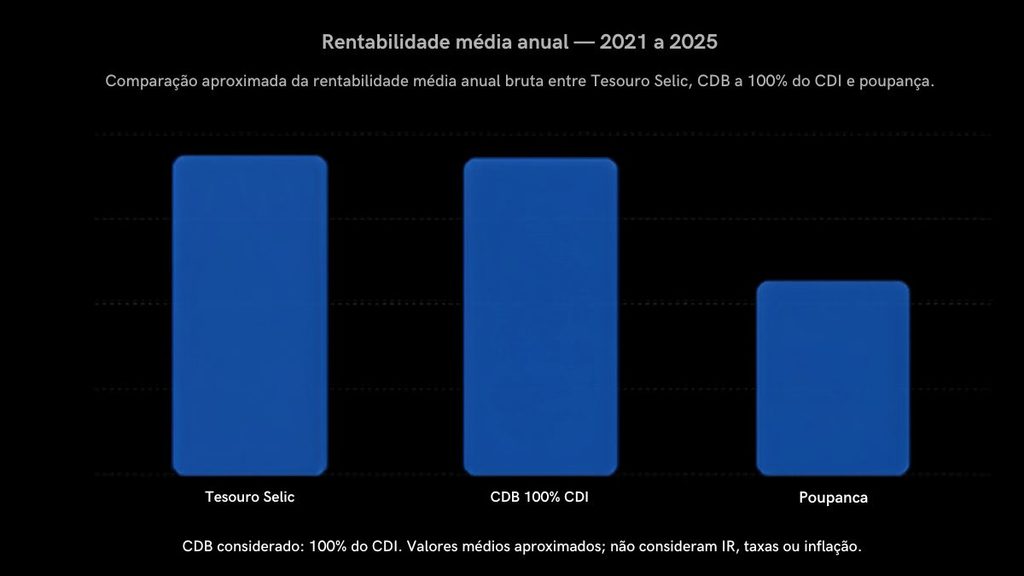
| Rentabilidade média | Superior à poupança | Pode superar o tesouro em bancos menores | Historicamente a mais baixa |
| Valor mínimo | A partir de R$ 30 | Varia, geralmente R$ 100 a R$ 500 | Sem mínimo |
| Imposto de Renda | Sim, tabela regressiva | Sim, tabela regressiva | Isenta |
Vale destacar que CDBs de bancos menores costumam pagar percentuais mais altos do CDI justamente para compensar o risco de crédito adicional, já que dependem do Fundo Garantidor de Créditos em caso de problemas na instituição. O tesouro direto, por sua vez, tem o próprio governo como garantidor, o que reduz essa camada de risco.
Estratégias Práticas Para Diferentes Objetivos Financeiros
Definir o objetivo antes de escolher o título evita boa parte dos erros comuns entre iniciantes. Veja como estruturar a escolha conforme sua meta:
- Reserva de emergência (3 a 6 meses de despesas): priorize o Tesouro Selic, pela estabilidade de preço e liquidez imediata sem perdas relevantes.
- Objetivos de médio prazo (2 a 5 anos), como comprar um carro ou dar entrada em um imóvel: avalie o Tesouro Prefixado, aproveitando taxas atrativas quando o cenário de juros estiver favorável.
- Aposentadoria e planejamento de longuíssimo prazo (mais de 10 anos): o Tesouro IPCA+ tende a ser mais adequado, já que protege o poder de compra contra a inflação ao longo de décadas.
- Diversificação de carteira: combinar dois ou três tipos de título, com vencimentos escalonados, reduz a exposição a um único cenário econômico.
Testamos essa lógica de segmentação por objetivo com diferentes perfis de investidores e o padrão se repete: quem organiza o dinheiro por finalidade específica toma decisões mais consistentes do que quem escolhe títulos apenas pela taxa anunciada no momento.
[LINK INTERNO: “perfil de investidor: conservador, moderado ou arrojado” – artigo sobre definição de perfil]
Aviso Importante: Este artigo tem caráter exclusivamente informativo e educacional. As informações aqui contidas não substituem a orientação de um profissional certificado de investimentos. Antes de tomar decisões financeiras, considere seu perfil de investidor, seus objetivos pessoais e, se necessário, consulte um assessor de investimentos ou planejador financeiro habilitado.
Conclusão
Investir no tesouro direto deixou de ser algo restrito a especialistas do mercado financeiro. Com valores a partir de R$ 30, transparência nas taxas e a segurança de ter o governo federal como garantidor, o programa se consolidou como porta de entrada para quem quer sair da poupança sem assumir riscos desnecessários.
Os pontos centrais para levar desta leitura: escolha o tipo de título conforme seu objetivo e prazo, fique atento às taxas cobradas pela corretora, entenda o impacto do Imposto de Renda regressivo no seu planejamento e evite resgates antecipados em títulos de longo prazo sem necessidade real. Combinar diferentes vencimentos, em vez de concentrar tudo em um único título, também reduz sua exposição a oscilações do mercado.
Com essas informações organizadas, você já tem base suficiente para abrir sua conta em uma corretora e fazer seu primeiro investimento com mais segurança do que a maioria dos iniciantes. Salve este guia para consultar sempre que surgir uma nova dúvida ao longo da sua jornada como investidor.
Perguntas Frequentes Sobre Tesouro Direto
Quanto tempo leva para resgatar o dinheiro investido no tesouro direto?
O resgate segue o prazo de liquidação padrão do mercado financeiro, geralmente em até um dia útil após a solicitação. Isso significa que, ao pedir o resgate hoje, o valor costuma cair na conta da corretora no dia útil seguinte, e a transferência para sua conta bancária pode levar mais um ou dois dias, dependendo da instituição.
Qual o valor mínimo para começar a investir?
É possível começar com aproximadamente R$ 30, dependendo do título escolhido e do preço unitário no dia da compra. Não existe valor máximo, e é possível comprar frações de título, o que facilita o planejamento de aportes mensais recorrentes.
Vale mais a pena Tesouro Selic ou CDB de liquidez diária?
Depende da instituição emissora do CDB. Bancos grandes costumam pagar percentuais próximos ou até abaixo de 100% do CDI, enquanto o Tesouro Selic historicamente acompanha de perto a taxa básica de juros com risco de crédito mais baixo, já que é garantido pelo governo federal em vez do Fundo Garantidor de Créditos.
Preciso pagar taxa para investir no tesouro direto?
Depende da corretora escolhida. A maioria das corretoras digitais isentou a taxa de administração, restando apenas a taxa de custódia da B3, de 0,20% ao ano, cobrada somente sobre valores acima de R$ 10 mil investidos.
É possível perder dinheiro investindo no tesouro direto?
Sim, principalmente se você vender um título prefixado ou IPCA+ antes do vencimento em um momento de alta dos juros. Esse fenômeno, chamado marcação a mercado, pode gerar prejuízo temporário. Quem mantém o título até o vencimento recebe exatamente a rentabilidade contratada no momento da compra.
Existe alguma alternativa ao tesouro direto para quem quer mais segurança?
A poupança é a alternativa mais conhecida, mas historicamente rende menos que o Tesouro Selic na maioria dos cenários de juros. CDBs de bancos com boa avaliação de crédito também são uma opção, desde que respeitem o limite de garantia do Fundo Garantidor de Créditos, atualmente de R$ 250 mil por CPF e instituição.
Preciso declarar o tesouro direto no Imposto de Renda?
Sim, todo investimento em tesouro direto deve ser declarado anualmente, tanto o saldo em 31 de dezembro quanto os rendimentos resgatados ao longo do ano. A própria corretora costuma disponibilizar um informe de rendimentos que facilita esse preenchimento.
Lucas Andrade é um pesquisador independente e criador de conteúdo no universo dos investimentos, apaixonado por educação financeira, análise de mercado e construção de patrimônio no longo prazo. Dedica-se a traduzir conceitos financeiros complexos em conteúdos claros e práticos para investidores iniciantes e intermediários.